पाँच वर्षमा ३२% को गिरावट: केवल संख्या होइन, यो तपाईंको भान्साको यथार्थ हो।
नेपाली रुपैयाँ किन कमजोर भइरहेको छ र यसले तपाईंलाई कसरी असर गर्छ?
पढ्न लाग्ने समय: लगभग १२ मिनेट
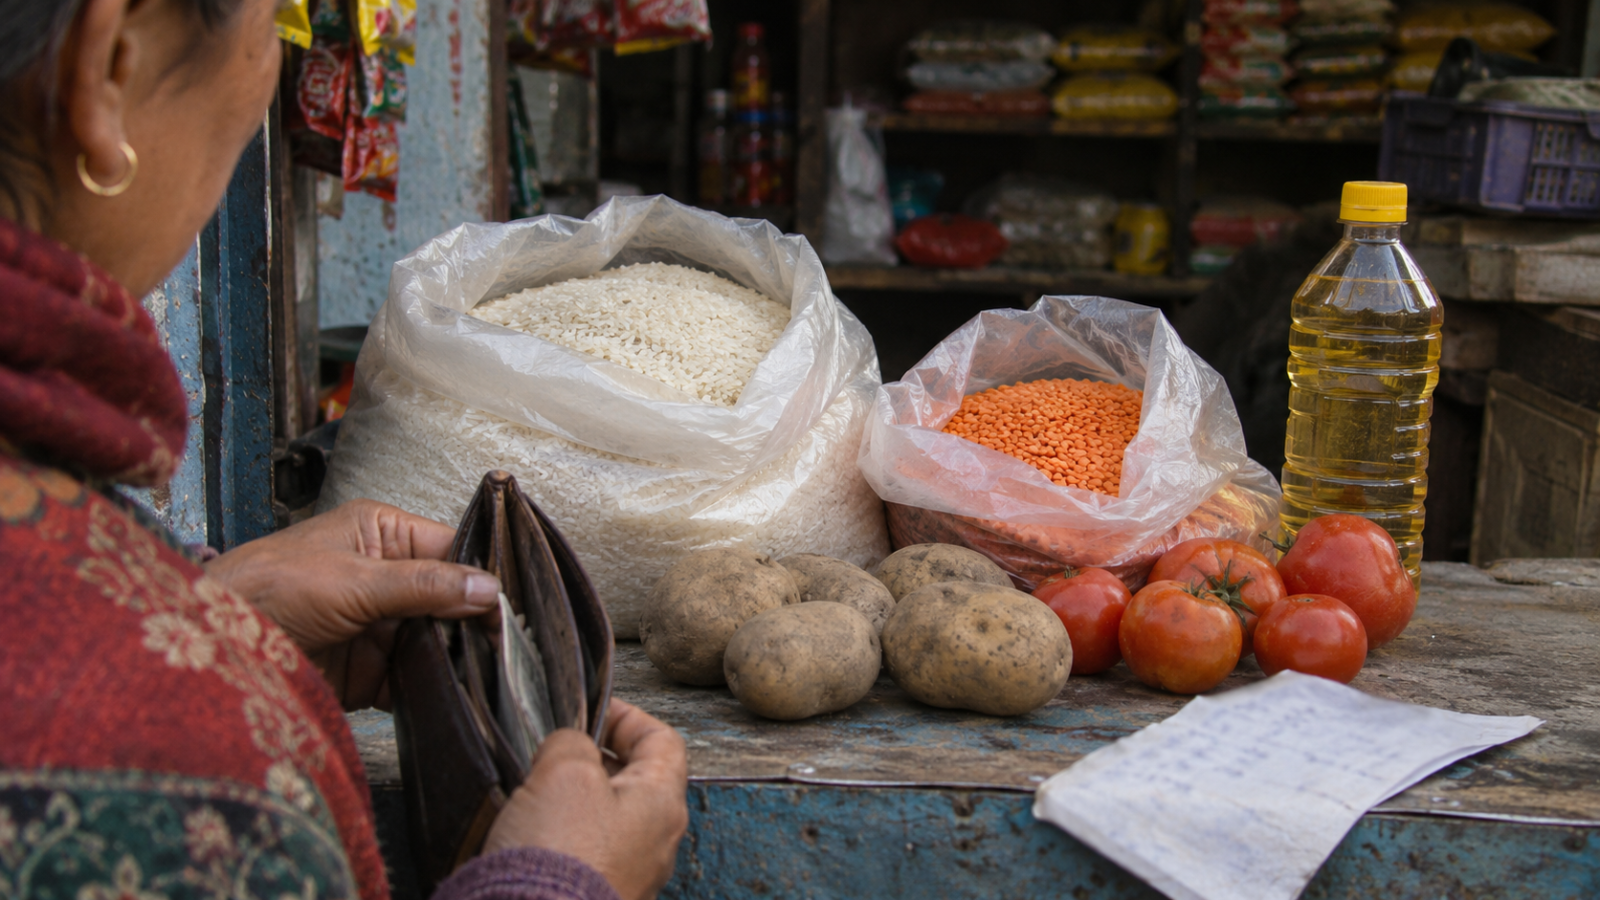
तपाईंले सायद याद गर्नुभएको होला, केही वर्ष अघि मसुरो दाल रु. ९०-१०० प्रति किलो थियो, अहिले रु. १५०-१७० पुगिसकेको छ। तरकारीको मूल्य एक वर्षअघि (जनवरी २०२५) मा २८.५२% सम्म पुगेको थियो; NRB को मार्च २०२६ को प्रतिवेदनमा यो घटेर ११.४९% मा आएको छ। तलब उही छ, तर खर्च बढेको छ। मोबाइल किन्न पहिलेभन्दा बढी पैसा लाग्छ। विदेश पढ्न जान झन् गाह्रो भएको छ। यी सबैको एउटा ठूलो कारण हो: नेपाली रुपैयाँको लगातार कमजोर हुँदो अवस्था।
२०१० को दशकमा एक अमेरिकी डलर किन्न करिब रु. ७०-७५ लाग्थ्यो। २०२४ सालमा यो रु. १३४ पुग्यो, जुन त्यतिखेर सबैभन्दा बढी थियो। अहिले २०८३ सालमा (२०२५-२६) एक डलर किन्न रु. १४५ देखि रु. १५५ को हाराहारीमा लाग्दैछ। यसको मतलब डेढ दशकमा रुपैयाँको मूल्य डलरको तुलनामा आधाभन्दा बढीले घटेको छ।
यो लेखमा हामी सरल भाषामा बुझाउनेछौं: रुपैयाँ किन कमजोर हुन्छ, यसको असर तपाईंको जेबमा कसरी पर्छ, र यस अवस्थामा तपाईंले आफ्नो तर्फबाट के गर्न सक्नुहुन्छ।
विनिमय दर भनेको के हो?
विनिमय दर (Exchange Rate) भनेको एउटा देशको पैसाले अर्को देशको कति पैसा किन्न सक्छ भन्ने दर हो।
उदाहरण: आज (वैशाख २०८३) एक डलर = रु. १५१।
जब रुपैयाँ “कमजोर” हुन्छ भन्ने सुन्नुहुन्छ, यसको सरल अर्थ हो: उही डलर किन्न अघिभन्दा बढी रुपैयाँ लाग्छ। यानी तपाईंको पैसाको किनमेल गर्ने ताकत (क्रयशक्ति) घटेको छ।
सजिलो उदाहरण: २०११ सालमा रु. ७,४०० मा १०० डलर किन्न सकिन्थ्यो। अहिले त्यही रु. ७,४०० ले ५० डलर पनि आउँदैन। तपाईंको रुपैयाँ उही छ, तर त्यसको ताकत आधाभन्दा बढी घटेको छ।
नेपाली रुपैयाँ कति कमजोर भयो?
नेपाल राष्ट्र बैंक (NRB) को तथ्याङ्क र Wise, XE जस्ता अन्तर्राष्ट्रिय मुद्रा ट्र्याकरका अनुसार:
| वर्ष | १ डलर = रुपैयाँ |
|---|---|
| २०११ | रु. ७४ |
| २०१४ | रु. ९७ |
| २०१८ | रु. १०८ |
| २०२१ | रु. ११८ |
| २०२४ (जुन) | रु. १३४ (त्यतिखेरको सबैभन्दा बढी) |
| २०२५ (फेब्रुअरी) | रु. १४०.४३ (नयाँ सर्वकालिक उच्च) |
| २०२५-२६ (हाल) | रु. १४५ देखि रु. १५५ (उतारचढाव जारी) |
स्रोत: नेपाल राष्ट्र बैंक, Kathmandu Post, Wise, XE.com
यो तथ्याङ्कले एउटा स्पष्ट कुरा देखाउँछ: रुपैयाँ लगातार कमजोर भइरहेको छ र यो गिरावट तीव्र हुँदैछ।
एउटा महत्त्वपूर्ण सन्दर्भ: यो अनियन्त्रित पतन होइन, व्यवस्थित अवमूल्यन (managed depreciation) हो। नेपाल राष्ट्र बैंक र भारतको केन्द्रीय बैंक (RBI) दुवैले एकाएक तीव्र उतारचढाव रोक्न हस्तक्षेप गर्छन्। श्रीलङ्का वा अर्जेन्टिनाजस्तो मुद्रा संकट होइन यो, बरु एउटा क्रमिक र व्यवस्थित अवमूल्यन (managed depreciation) हो जुन दीर्घकालमा नागरिकको क्रयशक्ति घटाउँछ।
रुपैयाँ कमजोर हुनुका मुख्य कारणहरू
१. भारतीय रुपैयाँसँगको पेग (Peg): सबैभन्दा ठूलो कारण
यो नेपाली रुपैयाँको सबैभन्दा मौलिक समस्या हो जुन धेरैलाई थाहा छैन।
नेपाल र भारतबीच मुद्राको सम्बन्ध लामो समयदेखि चल्दै आएको छ, तर सन् १९९३ देखि नेपाली रुपैयाँलाई भारतीय रुपैयाँ (भारु) सँग रु. १.६० = भारु १ को दरमा स्थायी रूपमा बाँधिएको छ।
यसको व्यावहारिक अर्थ के हो भने: भारतीय रुपैयाँ जुन दिशामा जान्छ, नेपाली रुपैयाँ पनि त्यही दिशामा जान्छ। भारतले मुद्राको नीति बनाउँछ, नेपाल आफ्नो मुद्राको मूल्य स्वतन्त्र रूपमा निर्धारण गर्न सक्दैन।
पेगका फाइदाहरू (यसलाई पूर्ण रूपमा नकारात्मक नमान्नुस्):
नेपालको कुल व्यापारको करिब ६०% भारतसँग हुन्छ। भारुसँग पेग भएकाले यो व्यापारमा मुद्रा जोखिम (मुद्रा जोखिम (currency risk)) हुँदैन। नेपाली व्यापारीले भारतबाट सामान किन्दा आजको र भोलिको विनिमय दर एकनास हुन्छ भन्ने थाहा हुन्छ। यसले व्यापारमा अनुमानयोग्यता र स्थायित्व दिन्छ।
थप फाइदा भनेको नेपाल सीमा क्षेत्रमा भारतीय मुद्रा सामान्यतः प्रचलित छ र यो एकीकृत आर्थिक क्षेत्रको व्यावहारिक वास्तविकता हो।
पेगका बेफाइदाहरू:
बेफाइदा भनेको मौद्रिक स्वतन्त्रता (मौद्रिक स्वायत्तता (monetary independence)) गुम्नु हो। जब नेपालको अर्थतन्त्रमा कुनै समस्या आउँछ, NRB ले विनिमय दर समायोजन गरेर प्रतिक्रिया दिन सक्दैन। भारतको नीति नेपालको हितमा नहोस् भने पनि नेपाल केही गर्न असमर्थ छ।
भारतीय रुपैयाँ पनि डलरको तुलनामा पछिल्लो दशकमा लगातार कमजोर भएको छ। २०११ मा भारु ४६ मा एक डलर हुन्थ्यो। सन् २०२५ को सेप्टेम्बरमा भारु ८८.४४ प्रति डलरको ऐतिहासिक न्यून विन्दुमा पुग्यो। HDFC AMC को विश्लेषण अनुसार भारतीय रुपैयाँ सन् २०२५ मा डलरको तुलनामा ४.७% ले कमजोर भयो। Kotak Mutual Fund र विभिन्न विश्लेषकहरूका अनुसार सन् १९९१ देखि २०२६ सम्म (३५ वर्षमा) भारु डलरको तुलनामा वार्षिक औसतमा करिब ४.५-५% ले कमजोर हुँदै आएको छ। (१९९१ मा भारु १७.५ प्रति डलर थियो, २०२६ मा यो करिब भारु ९२-९४ पुगेको छ।)
भारुको यो कमजोरी सिधै नेपाली रुपैयाँमा सर्छ। नेपाल राष्ट्र बैंकले यस सम्बन्धमा केही गर्न सक्दैन किनभने पेग नीति अनुसार नेपाली रुपैयाँले भारुको चाललाई स्वतः पछ्याउँछ।
सजिलो उपमा: नेपाली रुपैयाँ एउटा साना डुङ्गा हो जुन भारतीय नदीमा बाँधिएको छ। नदी जुन दिशा जान्छ, डुङ्गा पनि त्यही जान्छ। आफ्नो बलले खेप्न सकिँदैन।
भारतको राष्ट्रिय बैंक (RBI) ले जानाजान रुपैयाँ कमजोर हुन दिँदैछ?
तपाईंको साथीको प्रश्न सान्दर्भिक छ, र यसको जवाफ “हो” र “होइन” दुवै हो।
पहिले, के बदलियो?
२०१८ देखि डिसेम्बर २०२४ सम्म RBI का गभर्नर रहेका शक्तिकान्त दासको कार्यकालमा भारुको उतारचढाव उभरती बजार अर्थतन्त्रहरूमध्ये सबैभन्दा न्यून थियो; हङकङ डलरपछि मात्र। दासले रु. ७०० अर्ब डलरभन्दा बढी विदेशी मुद्रा भण्डार बनाएर भारुलाई कडाइसाथ एक साँघुरो दायरामा राखे। आलोचकहरूले भने, यसले भारतीय निर्यात विश्व बजारमा महँगो हुन पुग्यो।
डिसेम्बर २०२४ मा सञ्जय मल्होत्रा नयाँ RBI गभर्नर भए। Bloomberg को जनवरी २०२५ को रिपोर्टमा आन्तरिक स्रोतहरूका अनुसार मल्होत्राले भारुलाई “बजार शक्तिसँग बढी स्वतन्त्र रूपमा चल्न” दिन कुनै आपत्ति नगरेको उल्लेख गरिएको छ। त्यसपछि, दास गएको महिनादेखि मात्रै भारु डलरको तुलनामा २% कमजोर भयो।
Business Standard को रिपोर्ट अनुसार दास रहेको अप्रिल-नोभेम्बर २०२४ को अवधिमा भारु जम्मा १.३% कमजोर भएको थियो, तर मल्होत्रा आएको डिसेम्बर २०२४ देखि मात्रै भारु ३.५% कमजोर भयो।
Union Bank of India को मार्च २०२५ को प्रतिवेदन अनुसार, “RBI गभर्नरको नयाँ दृष्टिकोणका कारण भारु २०२५ को पहिलो दुई महिनामै २०२४ को सम्पूर्ण वर्षको कमजोरीको आधाभन्दा बढी कमजोर भइसकेको छ।”
तर के यो “जानाजान” हो?
मल्होत्राले स्वयं यो आरोप अस्वीकार गरेका छन्। फेब्रुअरी २०२५ मा मौद्रिक नीति घोषणापछिको पत्रकार सम्मेलनमा उनले भने: “हाम्रो विदेशी मुद्रा बजारमा हस्तक्षेप कुनै निश्चित विनिमय दरको सतह वा सीमा लक्षित गर्नका लागि होइन, बरु अत्यधिक र अव्यवस्थित उतारचढाव रोक्नका लागि हो। भारतीय रुपैयाँको विनिमय दर बजार शक्तिले निर्धारण गर्छ।” (स्रोत: Business Standard, फेब्रुअरी ७, २०२५)
अर्थात् नीति के भन्छ भने: RBI ले भारुको दिशा निर्देश गर्दैन तर एकाएक तीव्र उतारचढाव रोक्न हस्तक्षेप गर्छ। तर व्यवहारमा के भइरहेको छ भने: मल्होत्राको कार्यकालमा हस्तक्षेप पहिलेभन्दा कम छ, र भारु छिटो कमजोर भइरहेको छ।
Kotak Mutual Fund को विश्लेषण अनुसार यो क्रमिक कमजोरीले भारतीय निर्यात विश्व बजारमा सस्तो बनाउँछ। Policy Circle जस्ता संस्थाहरूले भने, Elara Securities का विश्लेषकहरूले लेखेका छन्: “हालसालै RBI ले मुद्रा बजारमा हस्तक्षेप सीमित गरेको छ, सम्भवतः अमेरिकी भन्सारको प्रतिक्रियास्वरूप निर्यात रक्षाको माध्यमको रूपमा रुपैयाँको कमजोरीलाई अनुमति दिँदै।” (स्रोत: The Print, डिसेम्बर ५, २०२५)
नेपालको लागि यसको अर्थ:
यो नीतिगत परिवर्तनले नेपाली रुपैयाँमा सिधै असर गर्छ। भारतको RBI ले कम हस्तक्षेप गर्दा भारु छिटो कमजोर हुन्छ, र त्यो कमजोरी पेगका कारण सोझै नेपाली रुपैयाँमा सर्छ। नेपालको कुनै आवाज छैन, कुनै नियन्त्रण छैन।
२. व्यापार घाटा (Trade Deficit)
नेपाल किन्ने देश हो, बेच्ने होइन। यो नेपाली रुपैयाँको कमजोरीको दोस्रो ठूलो कारण हो।
नेपाल राष्ट्र बैंकको आर्थिक वर्ष २०२४-२५ को (११ महिनाको) प्रतिवेदन अनुसार:
- आयात: रु. १६ खर्ब ४५ अर्ब
- निर्यात: रु. २ खर्ब ४८ अर्ब
- व्यापार घाटा: रु. १३ खर्ब ९७ अर्ब
अर्थात् नेपालले बेच्ने रकमभन्दा ५.६ गुणा बढी किन्दैछ। हामी पेट्रोल, खाद्यतेल, सवारी साधन, इलेक्ट्रोनिक्स, कपडा, मेसिनरी, सबै बाहिरबाट ल्याउँछौं। यी सबै वस्तुहरू डलर, भारु, युआनमा तिरिन्छन्। यसले निरन्तर रुपैयाँमाथि दबाब बढाउँछ।
स्रोत: नेपाल राष्ट्र बैंक, “Current Macroeconomic and Financial Situation,” ११ महिनाको डाटा, आर्थिक वर्ष २०२४-२५
३. रेमिट्यान्सको दोहोरो भूमिका
रेमिट्यान्सले रुपैयाँलाई दुई तर्फबाट असर गर्छ: एकतर्फ बचाउँछ, अर्कोतर्फ जटिलता थप्छ।
सकारात्मक: विदेशमा काम गर्ने नेपालीहरूले घर पठाउने डलर, रियाल, रिङ्गित नेपालमा आउँदा रुपैयाँमा बदलिन्छ। यसले विदेशी मुद्राको भण्डार (विदेशी मुद्रा भण्डार (Forex Reserve)) बढाउँछ जसले रुपैयाँलाई केही टेको दिन्छ।
विश्व बैंकका अनुसार २०२३ मा नेपालले रु. करिब १४.७ खर्ब (करिब ११ अर्ब डलर) रेमिट्यान्स पाएको थियो, जुन GDP को २६.९% हो।
आर्थिक वर्ष २०२४-२५ मा (११ महिनामा) डलरमा रेमिट्यान्स आप्रवाह १२.७% बढेर ११.२५ अर्ब डलर पुगेको छ।
जटिलता: तर रेमिट्यान्स बढ्नुको एउटा ठूलो कारण रुपैयाँ नै कमजोर हुनु हो। जब डलर महँगो हुन्छ, विदेशमा काम गर्नेले उही तलबमा पनि रुपैयाँमा बढी पठाउन सक्छन्। यो वास्तविक समृद्धि होइन, यो रुपैयाँको कमजोरीको छाया मात्र हो।
स्रोत: World Bank, IOM; NRB ११ महिनाको प्रतिवेदन, आर्थिक वर्ष २०२४-२५
४. अमेरिकी डलरको बैश्विक मजबुती
यो बाह्य कारण हो तर नेपालमा यसको ठूलो प्रभाव छ।
२०२१-२०२२ मा रुस-युक्रेन युद्ध सुरु भएपछि अमेरिकी डलर विश्वमा निकै मजबुत भयो। अमेरिकी केन्द्रीय बैंक ले ब्याज दर बढाउँदा विश्वभरका लगानीकर्ता डलरमा पैसा राख्न थाले। यसले डलर थप महँगो भयो।
अर्थशास्त्री पुष्कर बज्राचार्यका अनुसार नेपाल जस्तो आयातमुखी अर्थतन्त्रमा डलरको मजबुती सीधै महँगाई बढाउँछ, किनभने लगभग सबै सामान डलरमा मूल्य तोकिन्छ।
स्रोत: Kathmandu Post, फेब्रुअरी ८, २०२५
५. कमजोर विदेशी मुद्रा आर्जन
नेपालको निर्यात अत्यन्त कमजोर छ। पर्यटन, जलविद्युत निर्यात, र थोरैमात्र सामान बाहेक नेपाल विदेशी मुद्रा कमाउने बाटो खोज्न हिँड्दैछ।
जबसम्म हामी बेच्ने भन्दा किन्ने धेरै गर्छौं, रुपैयाँमाथि दबाब रहिरहन्छ।
यसले तपाईंको जेबमा कसरी असर गर्छ?
पेट्रोल, ग्याँस, र यातायात
नेपाल आफ्नो आवश्यकताको सम्पूर्ण पेट्रोलियम पदार्थ आयात गर्छ। अन्तर्राष्ट्रिय बजारमा पेट्रोलको मूल्य डलरमा तोकिन्छ। जब रुपैयाँ कमजोर हुन्छ, पेट्रोल किन्न धेरै रुपैयाँ लाग्छ। यसको असर सार्वजनिक यातायातको भाडादेखि ढुवानी खर्चसम्म पुग्छ।
खाना महँगो हुन्छ
नेपालले ठूलो मात्रामा खाद्यान्न र खाद्यतेल आयात गर्छ। आर्थिक वर्ष २०२४-२५ को डाटा अनुसार कच्चा सोयाबिन तेल मात्रै रु. ९६.७२ अर्बको आयात भएको छ। यी सबैको मूल्य रुपैयाँ कमजोर हुँदा बढ्छ। खाना महँगो भएको कुरा तपाईंले बजारमा सोझै महसुस गर्नुभएको होला।
मोबाइल, ल्यापटप, इलेक्ट्रोनिक्स
यी सबै विदेशबाट आउँछन् र डलर वा युआनमा तिरिन्छन्। रुपैयाँ कमजोर भयो भने यी सामानको नेपाली मूल्य बढ्छ।
विदेश पढाइ र यात्रा
युनिभर्सिटीको फि, बिमा, हवाईजहाज टिकट सब विदेशी मुद्रामा तिरिन्छ। रुपैयाँ कमजोर भयो भने विदेश पढ्न जान झन् महँगो हुन्छ। जुन परिवारले विदेश पढाउन बचत गरिरहेको छ, उसको बचत वास्तविकतामा कम हुँदैछ।
सरकारको विदेशी ऋण महँगो हुन्छ
नेपाल सरकारले विश्व बैंक, एसियाली विकास बैंक (ADB) लगायत अन्तर्राष्ट्रिय संस्थाबाट डलर र अन्य विदेशी मुद्रामा ऋण लिएको छ। रुपैयाँ कमजोर भयो भने यो ऋण रुपैयाँमा फिर्ता गर्न झन् धेरै पैसा लाग्छ। यो बोझ अन्ततः करदाताले बोक्नुपर्छ।
महँगाई (Inflation)
नेपाल राष्ट्र बैंकको अप्रिल २०२६ को ८ महिनाको प्रतिवेदन अनुसार वार्षिक उपभोक्ता मूल्य सूचकाङ्क (Consumer Price Inflation) ३.६२% मा छ, जुन अघिल्लो वर्षको ५.४१% भन्दा निकै कम हो। ८ महिनाको औसत महँगाई दर २.१३% मात्र रह्यो। यो राम्रो संकेत हो, तर विश्व बैंकको Nepal Development Update (अप्रिल २०२६) अनुसार यो घट्नुको मुख्य कारण अनुकूल मौसम र अघिल्लो वर्षको उच्च मूल्यको आधार प्रभाव (आधार प्रभाव (base effect)) हो, संरचनात्मक सुधार होइन।
नेपाल राष्ट्र बैंकले के गर्छ?
नेपाल राष्ट्र बैंक (NRB) नेपालको केन्द्रीय बैंक हो। यसले मौद्रिक नीति (Monetary Policy) मार्फत रुपैयाँलाई स्थिर राख्ने प्रयास गर्छ।
NRB ले आर्थिक वर्ष २०२५-२६ को पहिलो ६ महिनामा नीति दर (Policy Rate) ७५ आधार बिन्दुले घटाएर ४.२५% मा ल्याएको छ। यसले ऋण सस्तो हुन र लगानी बढ्न सहयोग गर्छ।
विदेशी मुद्रा सञ्चिति (Gross Foreign Exchange Reserves) मध्य-मार्च २०२६ सम्ममा USD २३.०८ अर्ब पुगेको छ, जुन मध्य-जुलाई २०२५ को तुलनामा २७.५% बढी हो र एक ऐतिहासिक उच्च हो। यो सञ्चितिले १८.५ महिनाको आयात खर्च धान्न पर्याप्त छ; NRB को न्यूनतम आवश्यकता ७ महिनाको भन्दा दोब्बरभन्दा बढी।
तर NRB को एउटा ठूलो सीमा छ: भारुसँग पेग भएका कारण NRB ले रुपैयाँको विनिमय दर स्वतन्त्र रूपमा निर्धारण गर्न सक्दैन। जब तक भारतको मुद्रा नीति नेपालको लागि अनुकूल नहोस्, NRB को हात बाँधिएको छ।
तर वर्तमान स्थिति उत्साहजनक पनि छ
एकतर्फ रुपैयाँ कमजोर भएको सत्य हो। तर NRB को अप्रिल २०२६ को प्रतिवेदनले केही सकारात्मक तस्बिर पनि देखाउँछ:
विदेशी मुद्रा सञ्चिति USD २३.०८ अर्ब पुगेको छ, जुन ऐतिहासिक उच्च हो र १८.५ महिनाको आयात धान्न पर्याप्त छ। चालु खाता (चालु खाता (Current Account)) मा रु. ५५२.८५ अर्बको अधिशेष (surplus) छ, जसको मुख्य कारण रेमिट्यान्सको बलियो प्रवाह हो। रेमिट्यान्स GDP को २८.२% पुगेको छ, जुन नेपालको बाह्य क्षेत्रको सबैभन्दा ठूलो रक्षाकवच हो। महँगाईको दर ३.६२% मा झरेको छ।
यी सूचकाङ्कहरूले के बताउँछन् भने नेपाल अहिले मुद्रा संकटको जोखिममा छैन, तर दीर्घकालीन संरचनात्मक सुधार नभई रुपैयाँको क्रमिक कमजोरी जारी रहनेछ।
स्रोत: NRB, Current Macroeconomic and Financial Situation, ८ महिनाको डाटा, आर्थिक वर्ष २०२५-२६; विश्व बैंक Nepal Development Update, अप्रिल २०२६
के रुपैयाँलाई भारुबाट छुट्याउन सकिन्छ?
यो प्रश्न अर्थशास्त्रीहरूमा वर्षौंदेखि छलफलमा छ। संक्षिप्त जवाफ: सैद्धान्तिक रूपमा सकिन्छ, तर व्यावहारिक रूपमा अत्यन्त जोखिमपूर्ण र जटिल छ।
नेपाल र भारतबीच खुला सिमाना छ, व्यापक व्यापार सम्बन्ध छ, र भारतीय मुद्रा नेपालभर प्रचलित छ। यस अवस्थामा पेग हटाउँदा:
- नेपाली मुद्राको अन्तर्राष्ट्रिय स्वीकृति नहुन सक्छ
- मुद्रामा अनिश्चितता आउँदा लगानी भाग्न सक्छ
- सिमाना क्षेत्रमा मुद्रा अराजकता फैलिन सक्छ
Annapurna Express मा प्रकाशित एक विश्लेषण लेखमा उल्लेख छ: “यदि नेपालले भारुसँगको पेग हटाएर डलरसँग बाँधिएको भए, हाम्रो अवस्था श्रीलङ्काभन्दा बढी खराब हुन सक्थ्यो।” (स्रोत: “The progressive devaluation of Nepali currency,” Annapurna Express, जुन २०२२। theannapurnaexpress.com)
अर्थात् रुपैयाँको कमजोरी एक लक्षण हो, रोग होइन। असली रोग भनेको कमजोर उत्पादन क्षेत्र, अत्यधिक आयात निर्भरता, र सीमित निर्यात क्षमता हो।
अघि बढ्ने बाटो के छ? (व्यापक दृष्टिकोण)
आर्थिक विशेषज्ञहरू र विश्व बैंक, ADB जस्ता अन्तर्राष्ट्रिय संस्थाले नेपाललाई दिने सुझाव:
जलविद्युत निर्यात: नेपालसँग विश्वको दोस्रो ठूलो जलविद्युत सम्भावना छ, अनुमानित ८३,००० मेगावाट। विश्व बैंकको Nepal Development Update (अप्रिल २०२६) ले जलविद्युत निर्यातलाई नेपालको दीर्घकालीन बाह्य क्षेत्र सन्तुलनको मुख्य आधार भनेको छ। नेपालले भारतमा बिजुली बेच्ने सम्झौता विस्तार भइरहेको छ, र बंगलादेशसँग पनि वार्ता अगाडि बढेको छ। यो एउटा ऐसा क्षेत्र हो जहाँ नेपालको वास्तविक तुलनात्मक लाभ (तुलनात्मक लाभ (comparative advantage)) छ।
पर्यटन: प्रति पर्यटक खर्च बढाउनु नेपालको प्राथमिकता हुनुपर्छ। ADB को विश्लेषण अनुसार नेपालले मध्यम-उच्च श्रेणीका पर्यटकलाई आकर्षित गर्न सके प्रतिवर्ष थप ५-७ अर्ब डलर सम्म कमाउन सक्छ। त्रेकिङ, साहसिक खेल, र आध्यात्मिक पर्यटनमा नेपालको ब्रान्ड विश्वमा पहिचानयोग्य छ।
विदेशी प्रत्यक्ष लगानी (प्रत्यक्ष विदेशी लगानी (FDI)): नेपालमा प्रत्यक्ष विदेशी लगानी (FDI) अत्यन्त कम छ। विश्व बैंक र ADB दुवैले नेपालको व्यावसायिक वातावरण (नियामक वातावरण (regulatory environment)), बिजुली आपूर्ति, र नीतिगत स्थिरतामा सुधार भएमा प्रत्यक्ष विदेशी लगानी (FDI) ठूलो मात्रामा बढ्न सक्ने बताएका छन्।
रेमिट्यान्स पुँजी उत्पादनशील क्षेत्रमा: विदेशबाट आउने पैसा केवल घर निर्माण र उपभोगमा मात्र नगई उद्यमशीलता र उत्पादन क्षेत्रमा जाओस् भन्ने नीतिगत प्रयास आवश्यक छ।
तपाईंले अहिले नै के गर्न सक्नुहुन्छ? (व्यावहारिक सुझावहरू)
रुपैयाँको कमजोरी व्यक्तिले रोक्न सक्दैन, तर आफ्नो आर्थिक स्थिति बलियो बनाउन सकिन्छ।
१. विदेशी मुद्रामा आम्दानी गर्ने सीप बनाउनुस् (सबैभन्दा बलियो सुझाव)
यो सूचीको सबैभन्दा प्रभावकारी उपाय हो। जब रुपैयाँ कमजोर हुन्छ, डलरमा कमाउनेलाई सिधै फाइदा हुन्छ। रु. १४५ मा $१ पाउनु र रु. १५५ मा $१ पाउनुमा ७% फरक छ, जुन बैंकको FD ब्याजभन्दा धेरै छ।
फ्रिल्यान्सिङ (Upwork, Fiverr), सफ्टवेयर विकास, ग्राफिक डिजाइन, कन्टेन्ट राइटिङ, डिजिटल मार्केटिङ, र AI tools-आधारित सेवाहरू नेपालबाट गर्न सकिने र डलरमा भुक्तानी पाइने क्षेत्रहरू हुन्। Payoneer मार्फत नेपाली बैंकमा सिधै पैसा आउँछ।
रुपैयाँ जति कमजोर हुन्छ, डलर कमाउनेको रुपैयाँ आम्दानी त्यति बढ्छ। यो रुपैयाँ कमजोरीलाई व्यक्तिगत फाइदामा बदल्ने सबैभन्दा प्रत्यक्ष तरिका हो।
२. सुन: मुद्रास्फीति सुरक्षाकवच (inflation hedge) हो, तर सचेत भएर
सुनको मूल्य सामान्यतया रुपैयाँ कमजोर भएसँगै बढ्छ। NRB को प्रतिवेदन अनुसार सुनको अन्तर्राष्ट्रिय मूल्य मध्य-मार्च २०२६ मा एक वर्षमा ६९.६% बढेर प्रति ounce USD ५,०४४.६० पुगेको छ। यसले सुनले मुद्रास्फीति सुरक्षाकवच (inflation hedge) को काम गरेको देखाउँछ।
तर केही महत्त्वपूर्ण सावधानीहरू:
सुनको मूल्य उच्च उतारचढाव हुन्छ। एक वर्षमा ३०-४०% सम्म घट्न पनि सक्छ। घरमा सुन राख्दा चोरीको जोखिम र सुरक्षा खर्च हुन्छ। बैंक locker भाडा अर्को खर्च हो।
सुझाव: आफ्नो कुल बचतको १०-१५% भन्दा बढी सुनमा नराख्नुस्। एकैचोटि धेरै नकिन्नुस्, नियमित अन्तरालमा थोरैथोरै किन्नुस् (नियमित अन्तरालमा किनमेल)।
३. NEPSE: जलविद्युत क्षेत्रमा सोचविचार गरेर लगानी
NEPSE मा जलविद्युत क्षेत्र (hydropower sector) विशेष रुचिको विषय हो किनभने:
जलविद्युत कम्पनीहरूले उत्पादित बिजुली विदेशमा बेच्दा डलर वा भारुमा आम्दानी हुन्छ। रुपैयाँ कमजोर हुँदा यस्ता कम्पनीको रुपैयाँ आम्दानी बढ्छ। यो रुपैयाँ कमजोरीको “स्वाभाविक सुरक्षाकवच (natural hedge)” हो।
तर NEPSE मा लगानीका जोखिम पनि छन्:
NEPSE अत्यन्त उतारचढाव भएको बजार हो। Index एक वर्षमा ४०-५०% सम्म घट्न सक्छ। जलविद्युत परियोजनाहरू निर्माण ढिलाइ र नीतिगत अनिश्चितताबाट प्रभावित हुन्छन्। DEMAT account, Meroshare, र broker account खोलेर मात्र trade गर्न सकिन्छ।
सुझाव: NEPSE मा लगानी गर्नुभन्दा अघि कम्तिमा ३-६ महिना बजार अध्ययन गर्नुस्। छोटो अवधिको पैसा यहाँ नलगाउनुस्; कम्तिमा ३-५ वर्षको लागि राख्न सक्ने रकम मात्र लगाउनुस्।
४. स्वदेशी उत्पादन प्राथमिकता दिनुस् र बजेट बनाउनुस्
स्वदेशी उत्पादन किन्नु नैतिक सुझाव मात्र होइन, तपाईंको जेबका लागि पनि राम्रो हो। आयातित सामानमा भन्सार, ढुवानी खर्च, र विनिमय दरको असर जोडिन्छ, जसले मूल्य बढाउँछ। स्वदेशी उत्पादन यी सबैबाट मुक्त हुन्छ।
बजेट बनाउनु जति महत्त्वपूर्ण:
महँगाई बढ्दा बजेट नभएका परिवार सबैभन्दा बढी पीडित हुन्छन्। आफ्नो मासिक आय र खर्चको विवरण राख्नुस्। खर्चलाई तीन भागमा बाँड्नुस्: आवश्यक (खाना, भाडा, यातायात), उपयोगी (शिक्षा, स्वास्थ्य), र विवेकाधीन (मनोरञ्जन, खान बाहिर जानु)। विवेकाधीन खर्च कटौती गर्दा बचत बढ्छ।
एउटा सरल नियम: तलब आउँदा पहिले बचत अलग राख्नुस् (कम्तिमा १०%), बाँकीले खर्च गर्नुस्।
५. Fixed Deposit: सत्य तस्बिर
बैंकमा राखिएको पैसाको ब्याज अहिले ऐतिहासिक रूपमा कम छ। वैशाख १, २०८३ देखि लागू दरहरू हेर्दा:
बचत खाता (Savings Account): सबै प्रमुख बैंकमा एकनास २.७५% प्रति वर्ष
मुद्दती निक्षेप (Fixed Deposit), व्यक्तिगत:
- ३ महिनादेखि १ वर्षसम्म: करिब २.७५-२.८१%
- १ वर्षदेखि २ वर्षसम्म: करिब २.८१-४.२५% (बैंक अनुसार फरक)
- २ वर्षदेखि ५ वर्षसम्म: करिब २.७५-४.२५%
- ५ वर्षभन्दा माथि: करिब ४.५०-४.९०%
(स्रोत: नेपाल बैंक लिमिटेड, NMB Bank, Kumari Bank, Prabhu Bank, वैशाख १, २०८३)
यहाँ महत्त्वपूर्ण तथ्य के हो भने: NRB को अप्रिल २०२६ को प्रतिवेदन अनुसार वार्षिक महँगाईको दर ३.६२% छ। यसको मतलब, सामान्य १-२ वर्षको मुद्दती निक्षेपमा पाइने ब्याज (२.७५-४%) महँगाईभन्दा कम वा बराबर मात्र छ। अर्थशास्त्रमा यसलाई नकारात्मक वास्तविक प्रतिफल (Negative Real Return) भनिन्छ। यसको सरल अर्थ: बैंकमा पैसा राख्दा ब्याज पाइन्छ, तर त्यो ब्याजले मूल्यवृद्धिलाई ढाक्न पर्याप्त हुँदैन। बैंकमा रुपैयाँ राख्नु भनेको ढिलो ढिलो गरी आफ्नो क्रयशक्ति गुमाउनु हो।
तर पनि आपतकालीन कोष (Emergency Fund) का लागि बैंक नै उत्तम विकल्प हो किनभने पैसा सुरक्षित छ र चाहिएको बेला झिक्न सकिन्छ। लगानीको उद्देश्यले भने बैंकभन्दा राम्रो विकल्प (NEPSE, सुन) खोज्नु उचित हुन सक्छ।
सारसंक्षेप
नेपाली रुपैयाँ कमजोर हुनुका मुख्य कारणहरू:
- भारतीय रुपैयाँसँगको पेग जसले नेपाललाई भारतको मुद्रा नीतिमा निर्भर बनाउँछ
- विशाल व्यापार घाटा (रु. १२.६८ खर्ब, आर्थिक वर्ष २०२५-२६ को ९ महिनामा मात्र)
- अमेरिकी डलरको बैश्विक मजबुती
- कमजोर निर्यात र अत्यधिक आयात निर्भरता
यसको असर हरेक नेपाली नागरिकको जीवनमा छ: महँगो खाना, महँगो पेट्रोल, महँगो इलेक्ट्रोनिक्स, र विदेश पढाइको बढ्दो खर्च।
अल्पकालीन समाधान कठिन छ। दीर्घकालीन उत्तर भनेको नेपालको उत्पादन क्षमता बढाउनु, जलविद्युत निर्यात फस्टाउनु, र विदेशी लगानी भित्र्याउनु हो। व्यक्तिगत स्तरमा विदेशी मुद्रामा आम्दानीको सीप र स्मार्ट बचत नीति यस अवस्थाबाट बच्ने व्यावहारिक बाटो हो।
स्रोतहरू (Sources)
Journal of Asian Economics (ScienceDirect): “Exchange rate pass-through in Nepal,” फेब्रुअरी २०२५.
नेपाल राष्ट्र बैंक: Current Macroeconomic and Financial Situation, ८ महिनाको डाटा, आर्थिक वर्ष २०२५-२६ (अप्रिल २, २०२६). nrb.org.np
विश्व बैंक: Nepal Development Update, अप्रिल २०२६. worldbank.org
Rising Nepal Daily: “Trade deficit widens to Rs. 1,267 billion in nine months,” अप्रिल २०२६. risingnepaldaily.com
Nepal News (Explainer): “Why Nepal’s Trade Deficit Is Growing Despite Rising Exports,” अप्रिल २०२६. english.nepalnews.com
Khabarhub: “Remittance inflows reach Rs 1.44 trillion in eight months, forex reserves surge,” अप्रिल ८, २०२६. english.khabarhub.com
Kathmandu Post: “Nepali rupee sinks to historic low against US dollar,” फेब्रुअरी ८, २०२५. kathmandupost.com
The Global Economy: Nepal Remittances as percent of GDP (World Bank data). theglobaleconomy.com
IOM: “Nepal on the Right Track to Achieve Cost-effective Remittance,” जुन २०२४. iom.int
Wise/XE.com: USD to NPR historical exchange rate data.
Rising Nepal Daily: “Country’s total trade deficit reaches around 1400 billion,” जुलाई ८, २०२५.
Annapurna Express: “The progressive devaluation of Nepali currency,” जुन २०२२. theannapurnaexpress.com
Annapurna Express: “Trembling rupee woes and the remedy,” मार्च १४, २०२६. theannapurnaexpress.com
Kotak Mutual Fund: “Understanding the dynamics of India Rupee,” डिसेम्बर १७, २०२५. kotakmf.com
Policy Circle: “Rupee depreciation: External risks and policy options,” नोभेम्बर २५, २०२५. policycircle.org
CEIC Data / Reserve Bank of India: India Foreign Exchange Rate RBI Reference Rate. ceicdata.com
Business Standard: “RBI Governor Malhotra shows willingness for a more flexible rupee,” जनवरी १४, २०२५. business-standard.com
Business Standard: “Intervention aims to maintain stability, orderliness: RBI Governor Malhotra,” फेब्रुअरी ७, २०२५. business-standard.com
The Print: “‘Fluctuations happen’: RBI Governor pushes back on exchange rate policy-tweak speculation,” डिसेम्बर ५, २०२५. theprint.in
Bloomberg / Hindustan Times: “India’s RBI governor signals he’s open to more flexible rupee,” जनवरी १४, २०२५.
Vajram IAS / Union Bank of India Report: “RBI’s New Strategy on Rupee Depreciation,” जनवरी १९, २०२५. vajiramias.com
ShareSansar: “What If the Nepali Rupee and Indian Rupee Are No Longer Pegged?” अगस्त ७, २०२५.
प्रतिक्रियाहरू