नेपालमा डिजिटल भुक्तानी (Digital Payment) ले एक क्रान्तिकारी फड्को मारेको छ। सन् २०२६ सम्म आइपुग्दा चिया पसलदेखि ठूला सपिङ मलसम्म क्युआर (QR) मार्फत भुक्तानी गर्ने चलन सामान्य भइसकेको छ। स्मार्टफोन र इन्टरनेटको पहुँच बढेसँगै नेपाली नागरिकहरू नगद बोक्ने झन्झट छाडेर डिजिटल वालेट (Digital Wallet), मोबाइल बैंकिङ र अनलाइन बैंकिङतर्फ आकर्षित भएका छन्। यस लेखमा नेपालको समग्र डिजिटल भुक्तानी प्रणाली, बजारका प्रमुख माध्यमहरू, नवीनतम सुविधाहरू, नेपाल राष्ट्र बैंक (Nepal Rastra Bank) को पछिल्लो तथ्याङ्क र कारोबार सीमाबारे विस्तृत जानकारी प्रस्तुत गरिएको छ।
१. नेपालका प्रमुख सक्रिय डिजिटल वालेट र भुक्तानी गेटवे
ईसेवा (eSewa): नेपालको पहिलो र सबैभन्दा बढी स्वीकार्य (Most Accepted) डिजिटल वालेट हो। यसको एजेन्ट नेटवर्क देशभर फैलिएको छ। बिजुली, पानी, इन्टरनेटको बिल तिर्न र हवाई टिकट काट्न यो निकै भरपर्दो छ।
खल्ती (Khalti): आइएमई ग्रुप (IME Group) द्वारा सञ्चालित खल्ती बजारको अर्को ठूलो वालेट हो। यसले नेपाल प्रिमियर लिग (NPL) जस्ता ठूला खेलकुद र कन्सर्टहरूको (Concerts) टिकटिङमा विशेष ध्यान केन्द्रित गरेको छ। खल्ती ले हालै मात्र बजारमा दुईवटा उपयोगी सुविधाहरू थपेको छ:
- अन्तर्राष्ट्रिय भुक्तानी (International Payments via Stripe): खल्तीले ‘स्ट्राइप’ (Stripe) सँग सहकार्य गरेर नेपाली फ्रीलान्सर (Freelancers) र सिर्जनाकर्ताहरूलाई विदेशबाट सीधै आफ्नो खल्ती वालेटमा पैसा प्राप्त गर्न सक्ने सुविधा ल्याएको छ।
- वालेटमा ब्याज (Interest on Wallet): वालेटमा रहेको रकममा पनि बैंकमा जस्तै ब्याज प्राप्त गर्न सकिने सुविधा खल्तीले प्रदान गरेको छ।
नमस्ते पे (Namaste Pay): नेपाल टेलिकम र राष्ट्रिय वाणिज्य बैंकको संयुक्त लगानीमा सञ्चालित यो वालेटको सबैभन्दा सबल पक्ष अफलाइन भुक्तानी (Offline Payment) हो। इन्टरनेट नभएको वा टुजी (2G) नेटवर्क मात्र भएको अवस्थामा पनि मोबाइलको किप्याडबाट युएसएसडी (USSD) कोड *५००# डायल गरेर पैसा पठाउन (Send Money), मोबाइल रिचार्ज गर्न, ब्यालेन्स चेक गर्न र बिल तिर्न सकिन्छ। यो सुविधा नेपालका ग्रामीण क्षेत्रका लागि अत्यन्तै उपयोगी छ।
कनेक्ट आइपिएस (ConnectIPS): यो पैसा जम्मा गर्ने वालेट नभई बैंक खाताहरू जोड्ने भुक्तानी प्रणाली (Payment Gateway) हो। यसले एउटा बैंकबाट अर्को बैंकमा ठूलो रकम सिधै ट्रान्सफर (Fund Transfer) गर्न मद्दत गर्छ। सरकारी कर, लोकसेवा दस्तुर र सेयर बजार (Share Market) को कारोबारको लागि यो अनिवार्य जस्तै छ।
अन्य वालेटहरू: चौधरी ग्रुप (CG) द्वारा सञ्चालित तथा विभिन्न भुक्तानीमा आकर्षक क्यासब्याक दिने सिजी पे (CG Pay), हवाई टिकटमा उच्च छुट दिने माइपे (MyPay) र हाम्रो पात्रो एपभित्रैबाट चलाउन मिल्ने हाम्रो पे (Hamro Pay) जस्ता वालेटहरूले पनि बजारमा आफ्नो हिस्सा बढाउँदैछन्।
२. मोबाइल बैंकिङ र क्युआर भुक्तानी (Mobile Banking and QR Payments)
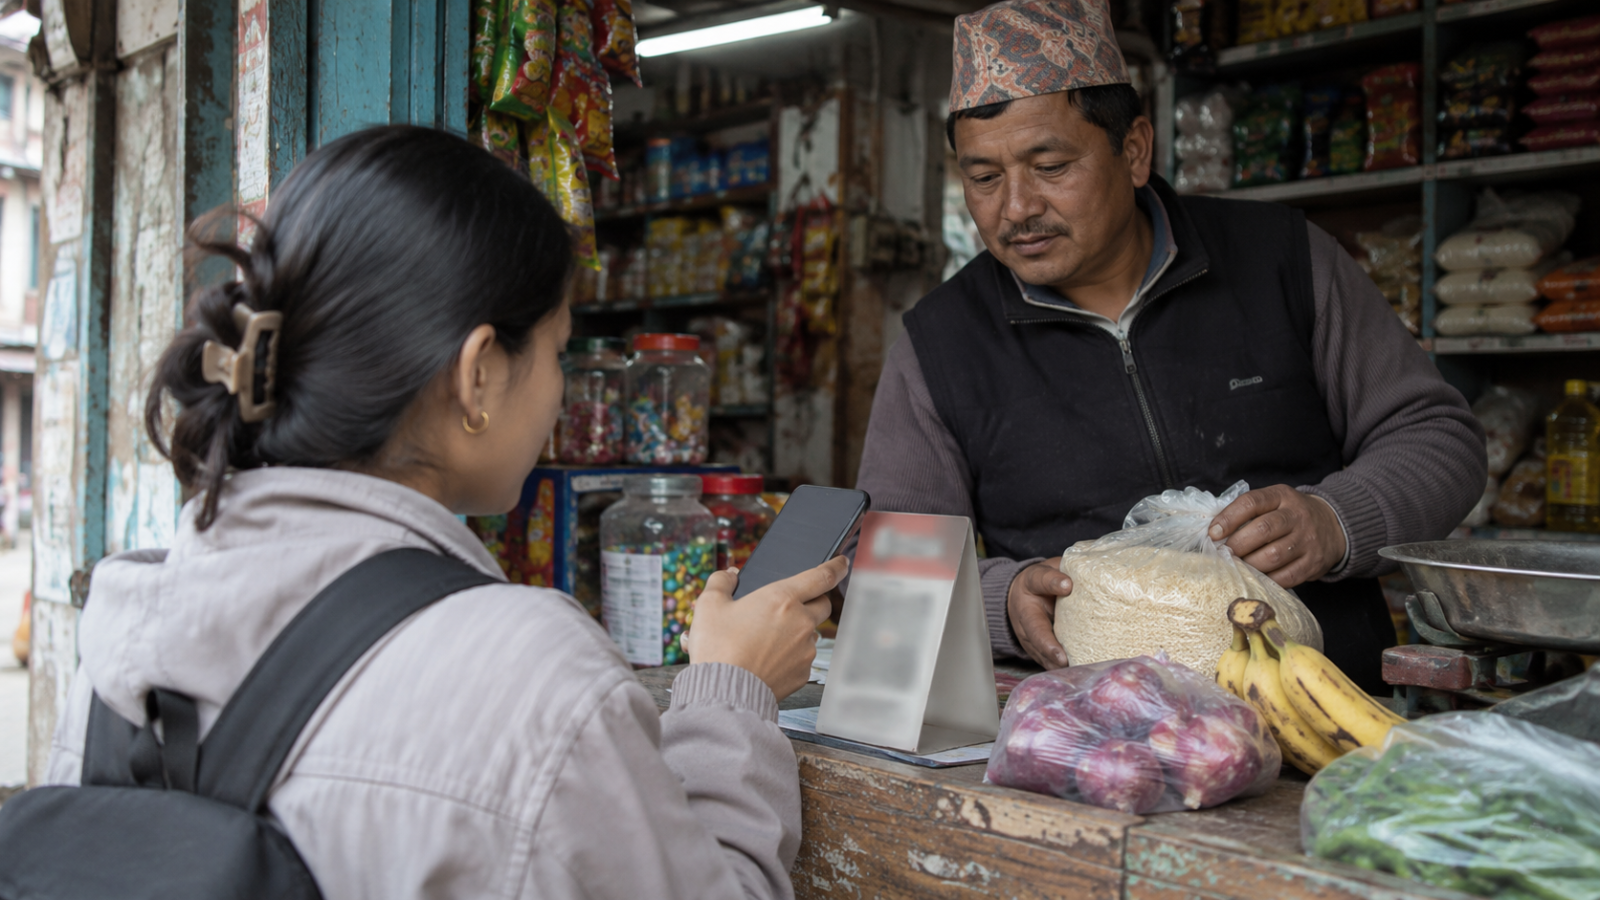
नेपालमा बैंकमा खाता हुने प्रायः सबै ग्राहकले अहिले मोबाइल बैंकिङ एप प्रयोग गर्छन्। साथै, क्युआर भुक्तानी (QR Payments) अहिले क्यासलेस (Cashless) क्रान्तिको मुख्य आधार बनेको छ।
- फोनपे (Fonepay): नेपालको सबैभन्दा ठूलो क्युआर नेटवर्क हो। हालसालै भारतको युपिआई (UPI) सँग जोडिएकोले भारतीय पर्यटकहरूले आफ्नो भारतीय एपबाटै फोनपेमा सिधै स्क्यान गरेर पैसा तिर्न सक्ने सुविधा सुरु भएको छ।
- नेपालपे (NepalPay): नेपाल क्लियरिङ हाउस (NCHL) को सरकारी स्तरको प्रयासमा ल्याइएको यो अर्को बलियो क्युआर नेटवर्क हो।
३. कारोबारको सीमा र शुल्कहरू (Transaction Limits and Charges)
नेपाल राष्ट्र बैंक (NRB) ले डिजिटल कारोबारलाई सुरक्षित बनाउन सन् २०२६ मा लागू गरेका नवीनतम सीमाहरू र विभिन्न माध्यमहरूमा लाग्ने मुख्य शुल्कहरू यस प्रकार छन्:
कारोबार सीमा (Transaction Limits)
| भुक्तानीको माध्यम (Medium) | प्रति कारोबार (Per Transaction) | दैनिक सीमा (Daily Limit) | मासिक सीमा (Monthly Limit) |
| बैंकबाट वालेट / वालेटबाट बैंक | रु. ५०,००० | रु. २,००,००० | रु. १०,००,००० |
| वालेटबाट वालेट (जस्तै: eSewa to Khalti) | रु. २५,००० | रु. ५०,००० देखि १,००,००० | रु. ५,००,००० |
| मोबाइल बैंकिङ (क्युआर सहित) | रु. ३,००,००० | रु. ३,००,००० | रु. १०,००,००० |
| कनेक्ट आइपिएस (मोबाइल एप) | रु. २,००,००० | रु. २,००,००० | बैंकको नियम अनुसार |
| कनेक्ट आइपिएस (वेबसाइट) | रु. २०,००,००० | रु. २०,००,००० | बैंकको नियम अनुसार |
नोट: वालेटमा दिनको अन्त्यमा (End of Day Balance) अधिकतम रु. ५०,००० मात्र राख्न पाइन्छ। सरकारको राजस्व भुक्तानीमा भने यी सीमाहरू लागू हुँदैनन्।
लाग्ने शुल्कहरू (Applicable Charges)
- कनेक्ट आइपिएस: यसबाट पैसा पठाउँदा सबैभन्दा कम शुल्क लाग्छ। रु. ५०० सम्मको कारोबारमा रु. २, रु. ५०१ देखि रु. ५,००० सम्ममा रु. ४, र रु. ५,००० भन्दा माथिको कारोबारमा मात्र रु. ८ लाग्छ।
- वालेटबाट बैंकमा (Wallet to Bank): खल्ती, ईसेवा र माइपे जस्ता वालेटहरूमा आफ्नो बैंक खाता लिंक (Link) गरेको खण्डमा महिनाको केही पटक निःशुल्क पैसा पठाउन सकिन्छ। तर लिंक नगरिएको खातामा पैसा पठाउँदा सामान्यतया रु. १० देखि रु. २० सम्मको सेवा शुल्क (Service Charge) लाग्छ। एउटै वालेट नेटवर्कभित्र (जस्तै खल्तीबाट खल्तीमा) पैसा पठाउँदा भने शुल्क लाग्दैन।
४. बजार तथ्याङ्क (Market Statistics)
नेपाल राष्ट्र बैंकको सन् २०२६ को तथ्याङ्क अनुसार:
- मोबाइल बैंकिङ प्रयोगकर्ता करिब २ करोड ७० लाख र वालेट प्रयोगकर्ताहरू २ करोड ५० लाख हाराहारीमा छन्।
- एक महिनामै क्युआर मार्फत झण्डै ५ करोड पटक र वालेटमार्फत ४ करोड भन्दा बढी पटक कारोबार भइरहेको छ।
- मासिक रूपमै खर्बौं रुपैयाँको डिजिटल कारोबार हुन्छ।
५. प्रयोगकर्ताहरूका लागि सुरक्षित सुझावहरू (Actionable Advice)
आफ्नो पैसा र कारोबारलाई सुरक्षित राख्न र फाइदा लिन निम्न कुराहरूमा ध्यान दिनुहोस्:
- सुविधा अनुसार सही माध्यम रोज्नुहोस्: ठूलो रकम वा घरभाडा तिर्न निकै सस्तो शुल्क लाग्ने ‘कनेक्ट आइपिएस’ प्रयोग गर्नुहोस्। इभेन्टको टिकट काट्न खल्ती र दैनिक सानातिना क्युआर भुक्तानी गर्न मोबाइल बैंकिङ वा ईसेवाको प्रयोग गर्नुहोस्। विदेशबाट पैसा मगाउन खल्तीको स्ट्राइप (Stripe) सुविधा उपयोग गर्नुहोस्।
- अफलाइन कारोबारको अभ्यास गर्नुहोस्: इन्टरनेट नचलेको बेला नमस्ते पे को *५००# सुविधामार्फत कसरी पैसा तिर्ने भन्ने कुरा सिकेर राख्नुहोस्। आपतकालमा यो निकै काम लाग्छ।
- खाता लिंक गर्नुहोस् (Link Bank Account): वालेटमा धेरै पैसा होल्ड गर्नुभन्दा आफ्नो बैंक खाता लिंक गर्नुहोस्। यसले गर्दा वालेटमा ब्यालेन्स नभए पनि सिधै बैंकबाट पैसा काटिन्छ र वालेटको ५० हजारको ब्यालेन्स लिमिटले तपाइँलाई रोक्दैन। साथै वालेटबाट बैंकमा पैसा झिक्दा लाग्ने शुल्क पनि बच्छ।
- पिन र पासवर्ड गोप्य राख्नुहोस्: आफ्नो वालेट वा बैंकिङ एपको लगइन पासवर्ड र कारोबार पिन (Transaction PIN) कसैलाई नदिनुहोस्। जन्ममिति वा ९८७६ जस्ता सजिला पिन नराख्नुहोस्। टु फ्याक्टर अथेन्टिकेसन (Two-Factor Authentication) र फिंगरप्रिन्ट (Fingerprint) अनिवार्य गर्नुहोस्।
- ठगहरूबाट सावधान (Beware of Scams): हिजोआज “तपाइँलाई चिठ्ठा परेको छ” वा “पैसा भुलवश तपाइँको खातामा आयो, ओटिपी (OTP) दिनुहोस्” भन्ने फोन कल आउने गरेका छन्। बैंक वा वालेट कम्पनीले कहिल्यै ओटिपी माग्दैनन्, त्यसैले यस्ता फोनलाई सिधै बेवास्ता गर्नुहोस्। अपरिचित व्यक्तिले पठाएको शंकास्पद क्युआर कोड स्क्यान नगर्नुहोस्।
निष्कर्ष:
नेपालको डिजिटल भुक्तानी प्रणाली अब निकै परिपक्व र दैनिक जीवनको अभिन्न अंग बनिसकेको छ। सही प्रविधि र सुरक्षाको उचित प्रयोग गरेर तपाइँले आफ्नो आर्थिक दैनिकीलाई पूर्ण रूपमा नगदरहित (Cashless) र निकै सहज बनाउन सक्नुहुन्छ।
प्रतिक्रियाहरू